Zum Inhalt springen

Glossar Payment Gateway

Was ist ein Payment Gateway? Ablauf, PSP und Acquirer

  • SEO-Grundlagen
Definition

Ein Payment Gateway ist der technische Dienst, der im Onlineshop die Zahlungsdaten erfasst, sie verschlüsselt an den Acquirer oder Zahlungsabwickler schickt und dem Shop die Antwort zurückgibt: Zahlung genehmigt oder abgelehnt. Als technischer Baustein bewegt es kein Geld, das übernehmen Acquirer und Banken. In Spanien bieten Banken es ihren Händlern als „TPV virtual“ an, etwa über die Plattform von Redsys.

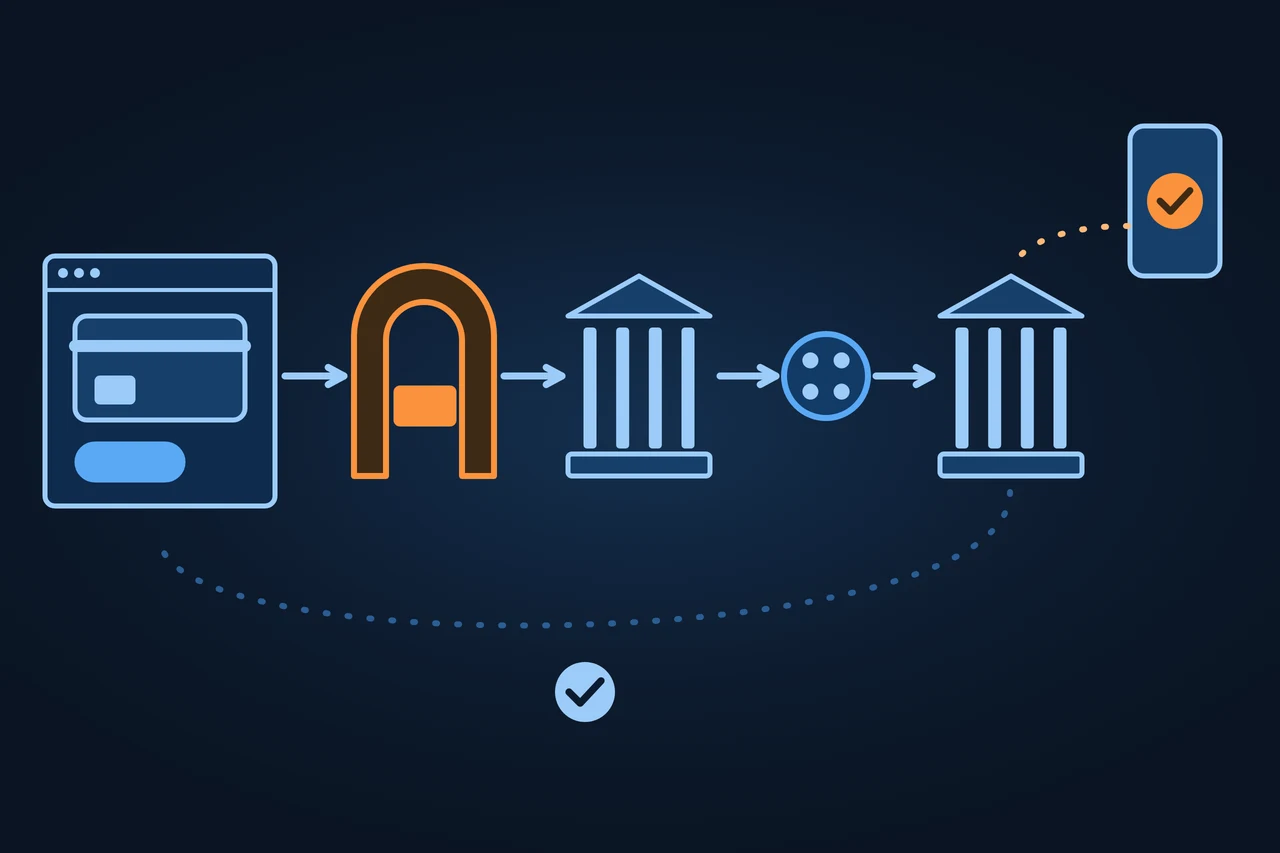
Links ein Onlineshop mit einer Zahlkarte; ein Pfeil führt zu einem orangen Torbogen, durch den die Karte geht; von dort führen Pfeile weiter zu einer Bank, einem Netzknoten und einer zweiten Bank; oben rechts ein Handy mit orangem Haken, durch einen gepunkteten Weg mit der zweiten Bank verbunden; unten führt ein weiterer gepunkteter Weg von der zweiten Bank zurück zum Shop, auf halber Strecke ein Haken darunter, auf dunkelblauem Grund.
Auf dieser Seite 12
  1. Herkunft des Begriffs
  2. Wie es funktioniert
  3. Arten und Varianten
  4. Beispiele
  5. Vor- und Nachteile
  6. Abgrenzung zu verwandten Begriffen
  7. Kritik und Grenzen
  8. Rechtlicher Rahmen
  9. So gehst du Schritt für Schritt vor
  10. Best Practices
  11. Häufige Fehler
  12. Wie dieser Eintrag entstanden ist
Kurz gefasst

Was ein Payment Gateway macht, wie es sich von Zahlungsdienstleister und Acquirer unterscheidet und was die PSD2 bei Kartenzahlungen verlangt.

Links ein Onlineshop mit einer Zahlkarte; ein Pfeil führt zu einem orangen Torbogen, durch den die Karte geht; von dort führen Pfeile weiter zu einer Bank, einem Netzknoten und einer zweiten Bank; oben rechts ein Handy mit orangem Haken, durch einen gepunkteten Weg mit der zweiten Bank verbunden; unten führt ein weiterer gepunkteter Weg von der zweiten Bank zurück zum Shop, auf halber Strecke ein Haken darunter, auf dunkelblauem Grund.

Herkunft des Begriffs

„Gateway“ heißt Durchgang, hier zwischen Shop und Zahlungsnetz. Ein Rechtsbegriff ist es nicht. Die Richtlinie (EU) 2015/2366, kurz PSD2, und das deutsche Zahlungsdiensteaufsichtsgesetz (ZAG) sprechen von Zahlungsdiensten, Zahlungsdienstleistern und dem Akquisitionsgeschäft, aber nicht von Gateways. In Spanien gibt es außerdem den Namen „TPV virtual“, so nennt Redsys sein Angebot für Zahlungen im Internet. TPV steht für „terminal punto de venta“, also Kassenterminal, und „virtual“ dafür, dass es kein Gerät gibt.

Wie es funktioniert

Laut Stripe und Adyen läuft eine Kartenzahlung im Onlineshop so ab:

  • Der Käufer gibt die Kartendaten auf der Zahlungsseite ein.
  • Das Gateway verschlüsselt sie und schickt sie an den Acquirer, die Bank oder den Anbieter, der für den Händler das Geld einzieht.
  • Der Acquirer gibt den Vorgang an das Kartennetz weiter, etwa Visa oder Mastercard, und das Netz an den Issuer, die Bank des Käufers.
  • Der Issuer prüft den Vorgang. Verlangt das Gesetz eine starke Kundenauthentifizierung, bestätigt der Käufer vorher, zum Beispiel in der App seiner Bank.
  • Die Antwort läuft denselben Weg zurück zum Shop, der die Zahlung als genehmigt oder abgelehnt anzeigt.
  • Später fließt das Geld von der Bank des Käufers zum Acquirer und von dort auf das Konto des Händlers.

Die Authentifizierung im Onlinehandel läuft über 3-D Secure, ein Protokoll von EMVCo für Kartenzahlungen ohne vorgelegte Karte. Händler und Issuer tauschen Daten zum Vorgang, zum Zahlungsmittel und zum Gerät aus, und damit authentifiziert der Issuer den Käufer und genehmigt oder lehnt den Vorgang ab. Visa nennt sein Verfahren heute Visa Secure, Mastercard nennt es Identity Check.

Die Genehmigung läuft über das Gateway hin und zurück, das Geld kommt später auf anderem Weg

Arten und Varianten

VarianteWo der Käufer zahltEinbindung
Gehostetes GatewayAuf einer Seite des Anbieters, danach zurück zum ShopWeniger technischer Aufwand
Integriertes GatewayIm Shop selbst, ohne WeiterleitungMehr Entwicklung und Wartung
Plugin für den ShopJe nach Plugin gehostet oder integriertWird im Shopsystem installiert

Quelle: Adyen, „Everything you need to know about payment gateways“, abgerufen am 20.11.2026.

Ein weiterer Unterschied ist, wer das Geld einzieht. Manche Gateways übertragen nur Daten und verbinden mit mehreren Banken und Abwicklern, andere Anbieter bündeln Gateway, Acquiring und Abwicklung auf einer Plattform. Zahlungsarten sind eine eigene Ebene: Laut Bizum, dem spanischen Bezahlverfahren der Banken, wird Bizum in das Gateway des Shops eingebunden, und der Käufer bestätigt die Zahlung in seiner Banking-App.

Beispiele

Anbieter in alphabetischer Reihenfolge, jeweils nach eigener Website:

  • Adyen bündelt nach eigener Angabe Gateway, Acquirer und Abwicklung auf einer Plattform.
  • PayPal bietet nach eigener Angabe Gateway und Zahlungsabwicklung an und erklärt, dass Onlineverkauf beides braucht.
  • Redsys arbeitet für Finanzinstitute und Zahlungsdienstleister. Mit dem TPV Virtual binden Händler das Payment Gateway direkt in ihre Website ein, für den Vertrag verweist Redsys an die eigene Bank.
  • Stripe beschreibt ein Payment Gateway als Technologie, mit der Unternehmen Onlinezahlungen sicher annehmen, und trennt es vom Zahlungsabwickler.

Vor- und Nachteile

Für dich als Händler erspart ein Gateway eine eigene Verbindung zu jeder Bank und jedem Kartennetz. PayPal fasst das so zusammen: Mit einer Integration erreichst du viele verschiedene Banken und Abwickler. Dafür hängt jede Zahlung an einem Dritten, mit dessen Gebühren und Bedingungen. Jede Weiterleitung und jeder Authentifizierungsschritt ist außerdem eine Stelle, an der Käufer abbrechen können.

Abgrenzung zu verwandten Begriffen

Payment Gateway und TPV virtual: In Spanien ist der TPV virtual das Angebot, mit dem eine Bank Kartenzahlungen im Internet annimmt, etwa der TPV Virtual von Redsys. Er enthält ein Gateway und den Vertrag mit der Bank, die das Geld einzieht. Wer Gateway sagt, meint die technische Verbindung, wer TPV virtual sagt, den ganzen Dienst der Bank.

RolleWas sie machtEinordnung nach PSD2
GatewayErfasst, verschlüsselt und überträgt die Zahlungsdaten und meldet die Antwort zurückTechnischer Dienst, nicht von der Richtlinie erfasst, wenn es nie Geld besitzt (Art. 3 Buchst. j)
Zahlungsdienstleister (PSP)Erbringt Zahlungsdienste, kann auch das Gateway anbietenStelle nach Art. 4 Nr. 11, etwa ein Kreditinstitut oder Zahlungsinstitut
AcquirerNimmt die Zahlungen des Händlers an und rechnet sie ab, damit das Geld bei ihm ankommtZahlungsdienst Acquiring (Art. 4 Nr. 44)
IssuerBank des Käufers, genehmigt oder lehnt ab und verlangt die AuthentifizierungAusgabe von Zahlungsinstrumenten (Art. 4 Nr. 45)

Quelle: Richtlinie (EU) 2015/2366, Art. 3 und 4; Aufgaben laut Stripe und Adyen, abgerufen am 20.11.2026.

Payment Gateway und Zahlungsabwickler: Laut Stripe übernimmt das Gateway vor allem die technische Übermittlung und Absicherung der Zahlungsdaten, der Zahlungsabwickler verarbeitet die Transaktion im Hintergrund. Die rechtliche Grenze zieht die PSD2. Wer nur Daten überträgt und nie Geld besitzt, erbringt einen technischen Dienst (in Deutschland § 2 Abs. 1 Nr. 9 ZAG, in Spanien Art. 4 Buchst. j des Real Decreto-ley 19/2018). Wer Zahlungen annimmt und abrechnet, betreibt das Akquisitionsgeschäft und erbringt damit einen Zahlungsdienst, auch wenn er zusätzlich das Gateway anbietet.

Kritik und Grenzen

„Gateway“ steht für Verschiedenes: die technische Verbindung, das Komplettangebot eines Anbieters oder den TPV virtual einer Bank. Beim Vergleich von Angeboten lohnt die Frage, was jeweils enthalten ist. Für Käufer sind Weiterleitung und Authentifizierung Schritte, an denen ein Kauf hängen bleiben kann; wie viel das ausmacht, misst man als Warenkorbabbruch. EMVCo stellt 3-D Secure als Weg dar, ohne unnötige Reibung zu authentifizieren, die laut EMVCo zu abgebrochenen Käufen führt.

So gehst du Schritt für Schritt vor

  • Schreib auf, mit welchen Zahlungsarten deine Kunden in jedem Land zahlen, zum Beispiel Karte und Bizum in Spanien.
  • Frag, ob der Anbieter nur Daten überträgt oder auch als Acquirer das Geld einzieht, und mit welcher Bank er arbeitet.
  • Prüf, ob es ein Plugin für deinen Shop gibt, etwa für WooCommerce, PrestaShop, Shopware oder Magento.
  • Lass dir die Kosten aufschlüsseln: Einrichtung, Monatsgebühr, Gebühr je Transaktion, Rückbuchungen und Währungsumrechnung.
  • Frag, welche Ausnahmen von der starken Kundenauthentifizierung der Anbieter nutzt und in welchem Rhythmus er auszahlt.
  • Teste vor dem Start Zahlungen mit Genehmigung, Ablehnung und Authentifizierung.

Best Practices

  • Wähl die Einbindung nach deinen Mitteln: gehostet, wenn du wenig Entwicklung hast, integriert, wenn Käufer im Shop bleiben sollen.
  • Speicher keine Kartendaten, wenn es nicht nötig ist, denn PCI DSS gilt für alle, die sie speichern.
  • Zeig die akzeptierten Zahlungsarten vor dem letzten Schritt des Kaufs.
  • Werte abgelehnte Zahlungen nach Grund aus, um technische Fehler von Ablehnungen der Bank zu trennen.

Häufige Fehler

  • Annehmen, ein Gateway sei nie reguliert: Nimmt der Anbieter auch Zahlungen an und rechnet sie ab, erbringt er einen Zahlungsdienst.
  • Ein Gateway und einen TPV virtual vergleichen, als böten sie dasselbe.
  • 3-D Secure bei Visa noch „Verified by Visa“ nennen: Visa verwendet den Namen nicht mehr, heute heißt es Visa Secure.
  • Alte Listen von Zahlungsarten übernehmen: giropay wurde zum 31. Dezember 2024 eingestellt.

Wie dieser Eintrag entstanden ist

Dieser Eintrag ist im November 2026 mit Unterstützung von KI entstanden. Die Angaben stammen von EUR-Lex, gesetze-im-internet.de, dem spanischen Staatsanzeiger BOE, der Europäischen Bankenaufsicht, EMVCo, dem PCI Security Standards Council und den Websites der genannten Anbieter, abgerufen am 20.11.2026. Er wurde vor der Veröffentlichung geprüft und enthält keine Kundendaten.

Manuel Riveiro Rodriguez CEO & Digital Strategist

Eine technische Prüfung sieht sich das und alles Weitere in einem Durchgang an.

Audit anfragen

Häufige Fragen

Was ist ein PSP?

PSP steht für Payment Service Provider, auf Deutsch Zahlungsdienstleister. Nach der PSD2 ist das eine Stelle, die Zahlungsdienste erbringen darf, etwa ein Kreditinstitut oder Zahlungsinstitut. Das Akquisitionsgeschäft gehört zu diesen Diensten, ein reines Gateway ohne Zugriff auf das Geld nicht.

Was ist der Unterschied zwischen Payment Gateway und Zahlungsdienstleister?

Das Gateway überträgt die Zahlungsdaten. Der Zahlungsdienstleister erbringt den Zahlungsdienst, zum Beispiel nimmt er als Acquirer die Zahlungen an und rechnet sie ab. Manche Zahlungsdienstleister bieten beides aus einer Hand, etwa Adyen nach eigener Angabe. Rechtlich bleibt das Acquiring dann ein Zahlungsdienst.

Was ist eine Gateway-Gebühr?

Der Preis, den ein Anbieter für sein Gateway verlangt. Laut Stripe sind Transaktionsgebühren, Einrichtungsgebühren und Monatsgebühren die üblichen Arten. Frag zusätzlich nach Kosten für Rückbuchungen und Währungsumrechnung und vergleiche Angebote nach den Gesamtkosten für dein eigenes Zahlungsvolumen.

Was ist starke Kundenauthentifizierung?

Eine Prüfung mit mindestens zwei unabhängigen Elementen aus Wissen, Besitz und Inhärenz, die die PSD2 bei elektronischen Zahlungen verlangt. Sie gilt seit dem 14. September 2019, mit Ausnahmen etwa für kleine Fernzahlungen oder wiederkehrende Zahlungen.

Wie heißt Payment Gateway auf Deutsch?

Einen amtlichen deutschen Begriff gibt es nicht, die PSD2 spricht nur von technischen Dienstleistern. Umschreiben lässt es sich mit Zahlungsschnittstelle. Stripe beschreibt es als Schnittstelle zwischen dem Bezahlvorgang und der dahinterliegenden Zahlungsinfrastruktur.

Quellen

  1. EUR-Lex, Richtlinie (EU) 2015/2366 des Europäischen Parlaments und des Rates vom 25. November 2015 über Zahlungsdienste im Binnenmarkt.
  2. EUR-Lex, Delegierte Verordnung (EU) 2018/389 der Kommission vom 27. November 2017, technische Regulierungsstandards für eine starke Kundenauthentifizierung.
  3. Europäische Bankenaufsicht, „EBA publishes Opinion on the deadline and process for completing the migration to strong customer authentication (SCA) for e-commerce card-based payment transactions“, 16. Oktober 2019 (englisch).
  4. BOE, Real Decreto-ley 19/2018, de 23 de noviembre, de servicios de pago y otras medidas urgentes en materia financiera (spanisch).
  5. gesetze-im-internet.de, § 2 ZAG.
  6. Europäisches Parlament, Legislative Observatory, „Procedure File: 2023/0209(COD)“ (englisch).
  7. Europäisches Parlament, Legislative Observatory, „Procedure File: 2023/0210(COD)“ (englisch).
  8. EMVCo, „EMV® 3-D Secure“ (englisch).
  9. Visa, „Secure Online Shopping“ (englisch).
  10. Mastercard, „Mastercard Identity Check“ (englisch).
  11. PCI Security Standards Council, „PCI DSS“ (englisch).
  12. PCI Security Standards Council, „Just Published: PCI DSS v4.0.1“ (englisch).
  13. Adyen, „Everything you need to know about payment gateways“ (englisch).
  14. PayPal, „What Is a Payment Gateway and How Does It Work?“ (englisch).
  15. Redsys, „Desarrolladores TPVV“ (spanisch).
  16. Redsys, Startseite (spanisch).
  17. Bizum, „Cobro digital“ (spanisch).
  18. Stripe, „¿Qué son las pasarelas de pagos?“ (spanisch).
  19. Internet Archive, paydirekt, „paydirekt stellt Online-Bezahlverfahren giropay Ende 2024 ein“, 1. Juli 2024, Aufnahme vom 9. September 2024.
  20. gesetze-im-internet.de, § 1 ZAG.
  21. gesetze-im-internet.de, § 55 ZAG.
  22. Stripe, „Payment Gateways in Deutschland: ein Überblick“.