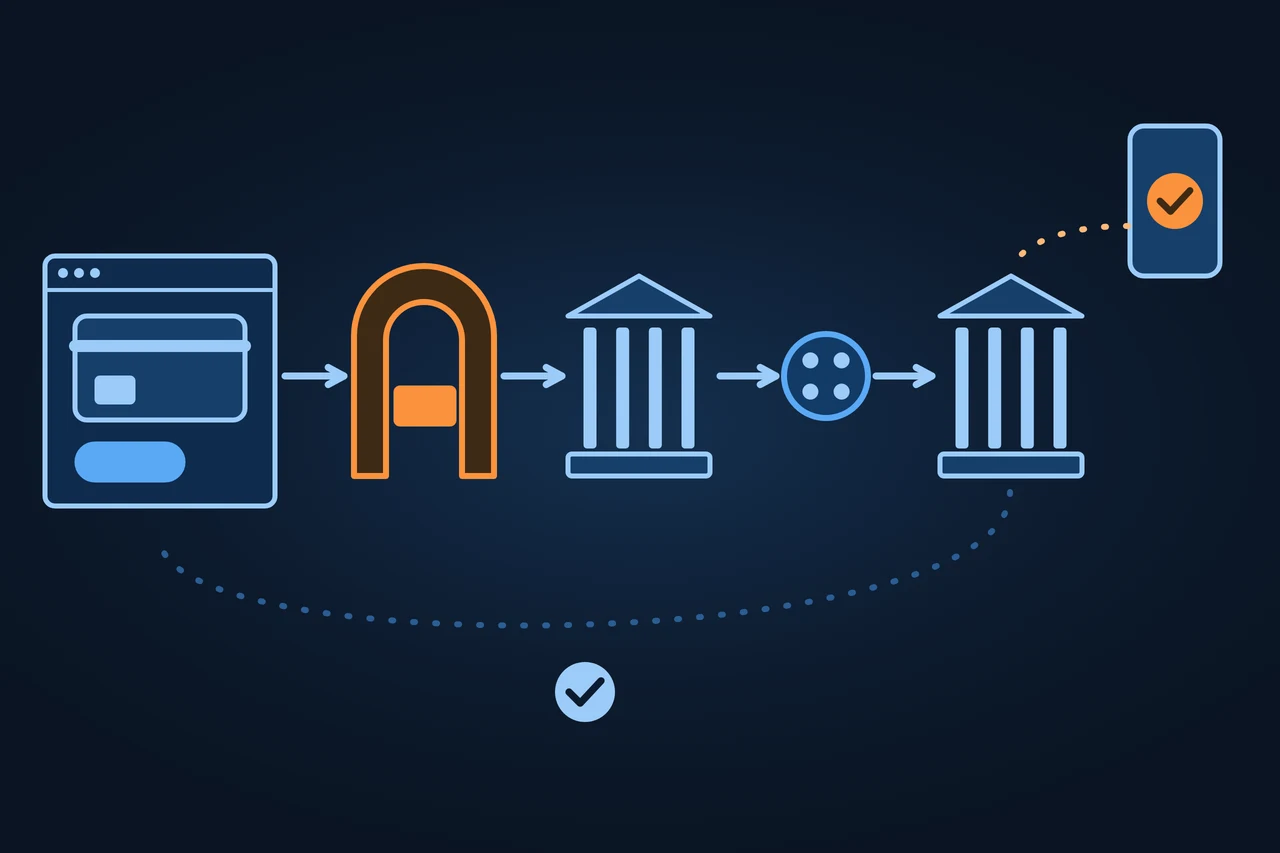
Una pasarela de pago es el servicio técnico que recoge los datos de pago en una tienda online, los envía cifrados al adquirente o al procesador y devuelve a la tienda la respuesta: pago aprobado o rechazado. Como pieza técnica no mueve el dinero; eso lo hacen el adquirente y los bancos. En España, los bancos la ofrecen a sus comercios como TPV virtual, por ejemplo con la plataforma de Redsys.
Qué hace una pasarela de pago, en qué se diferencia del TPV virtual, del procesador y del adquirente, y qué exige la PSD2 al pagar con tarjeta.
Origen del término
«Pasarela» traduce el inglés gateway, la puerta de paso entre la tienda y la red de pagos. No es un término jurídico. La Directiva (UE) 2015/2366, conocida como PSD2, y el Real Decreto-ley 19/2018 hablan de servicios de pago, de proveedores de servicios de pago y de adquisición de operaciones de pago, pero no de pasarelas. En España circula además «TPV virtual», el nombre que Redsys da a su servicio de cobro por internet. TPV es la abreviatura de terminal punto de venta, y «virtual» indica que no hay aparato.
Cómo funciona
Según la descripción de Stripe y Adyen, un pago con tarjeta en una tienda online sigue estos pasos:
El comprador introduce los datos de la tarjeta en la página de pago.
La pasarela los cifra y los envía al adquirente, el banco o proveedor que cobra para el comercio.
El adquirente pasa la operación a la red de la tarjeta, por ejemplo Visa o Mastercard, y la red al emisor, que es el banco del comprador.
El emisor comprueba la operación. Si la ley exige autenticación reforzada, el comprador la confirma antes, por ejemplo en la app de su banco.
La respuesta vuelve por el mismo camino hasta la tienda, que muestra el pago como aprobado o rechazado.
Después, el dinero pasa del banco del comprador al adquirente y de ahí a la cuenta del comercio.
La autenticación en el comercio electrónico funciona con 3-D Secure, un protocolo de EMVCo para pagos sin tarjeta presente. Comercio y emisor intercambian datos de la operación, del medio de pago y del dispositivo, y con ellos el emisor autentica al comprador y aprueba o rechaza la operación. Visa lo llama hoy Visa Secure y Mastercard, Identity Check.
Un pago con tarjeta: primero la respuesta, después el dinero
Ida
Comprador
introduce los datos de la tarjeta
→↓
Pasarela
los cifra y los envía
→↓
Adquirente
cobra para el comercio
→↓
Red de la tarjeta
→↓
Emisor
el banco del comprador, comprueba
Si la ley exige autenticación reforzada, el comprador la confirma antes, por ejemplo en la app de su banco.
Vuelta
La respuesta vuelve por el mismo camino hasta la tiendaaprobado o rechazado
Después, el dinero
Banco del comprador
→↓
Adquirente
→↓
Cuenta del comercio
La autorización va y vuelve por la pasarela; el dinero llega más tarde por otro camino
Tipos y variantes
Variante
Dónde paga el comprador
Integración
Pasarela alojada
En una página del proveedor, y vuelve a la tienda al terminar
Menos trabajo técnico
Pasarela integrada
En la propia tienda, sin redirección
Más desarrollo y mantenimiento
Módulo para la tienda
Según el módulo, alojada o integrada
Se instala en el sistema de la tienda
Fuente: Adyen, «Everything you need to know about payment gateways»; Stripe, «¿Qué son las pasarelas de pagos?», consultados el 20.11.2026.
Otra diferencia es quién cobra. Hay pasarelas que solo transmiten datos y conectan con varios bancos y procesadores, y proveedores que reúnen pasarela, adquirente y procesamiento en una plataforma. Los métodos de pago forman otra capa: según Bizum, su pago se integra en la pasarela de la tienda y el comprador lo valida en la app de su banco.
Ejemplos
Proveedores en orden alfabético, cada uno según su propia web:
Adyen dice reunir pasarela, adquirente y procesador en una sola plataforma.
PayPal dice ofrecer pasarela y procesador, y explica que una venta online necesita los dos.
Redsys presta sus servicios a entidades financieras y proveedores de servicios de pago. Su TPV Virtual permite «integrar la pasarela de pago directamente en tu web», y remite al comercio a su entidad bancaria.
Stripe define la pasarela como herramienta para aceptar pagos por internet de forma segura y la separa del procesador de pagos.
Ventajas y desventajas
Para el comercio, la pasarela evita construir una conexión propia con cada banco y cada red de tarjetas. PayPal lo resume así: con una integración se llega a muchos bancos y procesadores. En contra, cada cobro depende de un tercero, con sus comisiones y condiciones. Cada redirección o paso de autenticación añade además un punto en el que el comprador puede dejar la compra.
Diferencias con otros conceptos
Pasarela de pago frente a TPV virtual: en España, el TPV virtual es el servicio con el que un banco ofrece el cobro con tarjeta en internet, como el TPV Virtual de Redsys. Incluye una pasarela y el contrato con el banco que cobra. Quien dice pasarela piensa en la conexión técnica; quien dice TPV virtual, en el servicio completo del banco.
Papel
Qué hace
Encaje en la PSD2
Pasarela
Recoge, cifra y transmite los datos de pago y devuelve la respuesta
Servicio técnico, fuera de la directiva si nunca posee los fondos (art. 3, letra j)
Proveedor de servicios de pago (PSP)
Presta servicios de pago; puede ofrecer también la pasarela
Entidad del art. 4, punto 11, por ejemplo una entidad de crédito o de pago
Adquirente
Acepta y procesa los pagos del comercio para que le llegue el dinero
Servicio de pago de adquisición (art. 4, punto 44)
Emisor
Banco del comprador; aprueba o rechaza y exige la autenticación
Emisión de instrumentos de pago (art. 4, punto 45)
Fuente: Directiva (UE) 2015/2366, arts. 3 y 4; funciones según Stripe y Adyen, consultados el 20.11.2026.
Pasarela frente a procesador: Stripe llama procesador a la empresa que gestiona la autorización y el abono entre el banco emisor y el adquirente, y pasarela a la herramienta que transmite los datos. La línea legal la marca la PSD2. Quien solo transmite datos y nunca tiene el dinero presta un servicio técnico (en España, art. 4, letra j, del Real Decreto-ley 19/2018; en Alemania, § 2 de la ley ZAG). Quien acepta y liquida pagos presta un servicio de pago, aunque además ofrezca la pasarela.
Críticas y límites
La palabra «pasarela» se usa para cosas distintas: la conexión técnica, el servicio completo de un proveedor o el TPV del banco. Al comparar ofertas conviene preguntar qué incluye cada una. Para el comprador, la redirección y la autenticación son pasos en los que la compra puede quedarse a medias; cuánto pesa eso se mide como abandono del carrito. EMVCo presenta 3-D Secure como una forma de autenticar sin añadir fricción innecesaria, que según su web lleva a abandonar compras.
Marco legal
La PSD2 exige autenticación reforzada de cliente cuando el ordenante inicia un pago electrónico: al menos dos elementos independientes de conocimiento (algo que solo conoce), posesión (algo que solo posee) o inherencia (algo que es). En los pagos a distancia, la autenticación queda vinculada al importe y al beneficiario. Las normas técnicas del Reglamento Delegado (UE) 2018/389 se aplican desde el 14 de septiembre de 2019, y para los pagos con tarjeta en el comercio electrónico la Autoridad Bancaria Europea fijó como plazo el 31 de diciembre de 2020. Hay excepciones: pagos a distancia de hasta 30 euros, mientras no se acumulen más de 100 euros o cinco operaciones desde la última autenticación; pagos periódicos del mismo importe al mismo beneficiario; beneficiarios de confianza; y operaciones de bajo riesgo según el análisis del proveedor, con importes máximos de 100, 250 o 500 euros según su tasa de fraude. En España, la directiva se traspuso con el Real Decreto-ley 19/2018.
PCI DSS, la norma del sector de tarjetas para proteger sus datos, se aplica a quien almacena, procesa o transmite datos de titulares de tarjeta, desde comercios hasta adquirentes y emisores. La versión activa es la 4.0.1. Las normas que sucederán a la PSD2, una nueva directiva (PSD3) y un reglamento de servicios de pago, siguen en tramitación en la UE.
Dos de tres elementos, y cuatro excepciones
Conocimiento
algo que solo conoce
Posesión
algo que solo posee
Inherencia
algo que es
Los elementos son independientes. En los pagos a distancia, la autenticación queda vinculada al importe y al beneficiario.
Excepciones
Pagos a distancia de hasta 30 euros
mientras no se acumulen más de 100 euros o cinco operaciones desde la última autenticación
Pagos periódicos
del mismo importe al mismo beneficiario
Beneficiarios de confianza
Operaciones de bajo riesgo
según el análisis del proveedor; máximo 100, 250 o 500 euros según su tasa de fraude
Los elementos que se combinan y los casos en que no se piden
Cómo se aplica paso a paso
Anota qué métodos de pago usan tus clientes en cada país, por ejemplo tarjeta y Bizum en España.
Pregunta si el proveedor solo transmite datos o también cobra como adquirente, y con qué banco trabaja.
Pide el desglose de costes: alta, cuota mensual, comisión por operación, contracargos y cambio de divisa.
Pregunta qué excepciones a la autenticación reforzada aplica y cada cuánto te abona el dinero.
Haz pagos de prueba con aprobación, rechazo y autenticación antes de publicar.
Buenas prácticas
Elige la integración según tus recursos: alojada si tienes poco desarrollo, integrada si el comprador no debe salir de la tienda.
No guardes datos de tarjeta si no es imprescindible, porque PCI DSS se aplica a quien los almacena.
Muestra los métodos de pago aceptados antes del último paso de la compra.
Revisa los pagos rechazados por motivo, para separar fallos técnicos de rechazos del banco.
Errores frecuentes
Pensar que una pasarela nunca está regulada: si el proveedor también acepta y liquida pagos, presta un servicio de pago.
Comparar una pasarela con un TPV virtual como si ofrecieran lo mismo.
Seguir llamando «Verified by Visa» al 3-D Secure de Visa: Visa ya no usa ese nombre, hoy es Visa Secure.
Copiar listas antiguas de métodos de pago: giropay dejó de funcionar el 31 de diciembre de 2024.
Cómo se hizo esta entrada
Esta entrada se redactó en noviembre de 2026 con ayuda de IA. Los datos proceden de EUR-Lex, del BOE, de la ley alemana ZAG, de la Autoridad Bancaria Europea, de EMVCo, del PCI Security Standards Council y de las webs de los proveedores citados, consultados el 20.11.2026. Se revisó antes de publicarse y no contiene datos de clientes.
Manuel Riveiro RodriguezCEO & Digital Strategist
Una auditoría técnica revisa esto y el resto en un solo paso.
¿Qué diferencia hay entre una pasarela de pago y un TPV virtual?
La pasarela es la conexión técnica que transmite los datos de pago. El TPV virtual es el servicio con el que un banco ofrece el cobro con tarjeta en internet, por ejemplo el TPV Virtual de Redsys; incluye una pasarela y el contrato con el banco que cobra.
¿Cómo funciona una pasarela de pago?
Recoge los datos en la página de pago, los cifra y los envía al adquirente, que los pasa por la red de la tarjeta al banco del comprador. Ese banco aprueba o rechaza, a veces después de pedir la autenticación reforzada, y la respuesta vuelve a la tienda.
¿Qué tipos de pasarelas de pago hay?
Alojadas, que llevan al comprador a una página del proveedor; integradas, en las que paga sin salir de la tienda; y módulos para sistemas de tienda. También se distinguen por si el proveedor solo transmite datos o además cobra como adquirente.
¿PayPal y Stripe son pasarelas de pago?
Ofrecen la pasarela y más. PayPal dice dar pasarela y procesador, y Stripe ofrece con Stripe Payments la aceptación de pagos online y presenciales. Lo decisivo es si el proveedor solo transmite datos o también acepta y liquida los pagos.
¿Qué es la autenticación reforzada de cliente (SCA)?
La comprobación con al menos dos elementos independientes de conocimiento, posesión o inherencia que la PSD2 exige en los pagos electrónicos. Se aplica desde el 14 de septiembre de 2019, con excepciones como los pagos pequeños a distancia o los periódicos.